
Los fabricantes de chips pasan a financiar a sus clientes: 63.000 millones para Anthropic, 95.000 para Meta
Edición del 26 al 27 de octubre · Panorama de IA para profesionales del sector
El caso de la semana
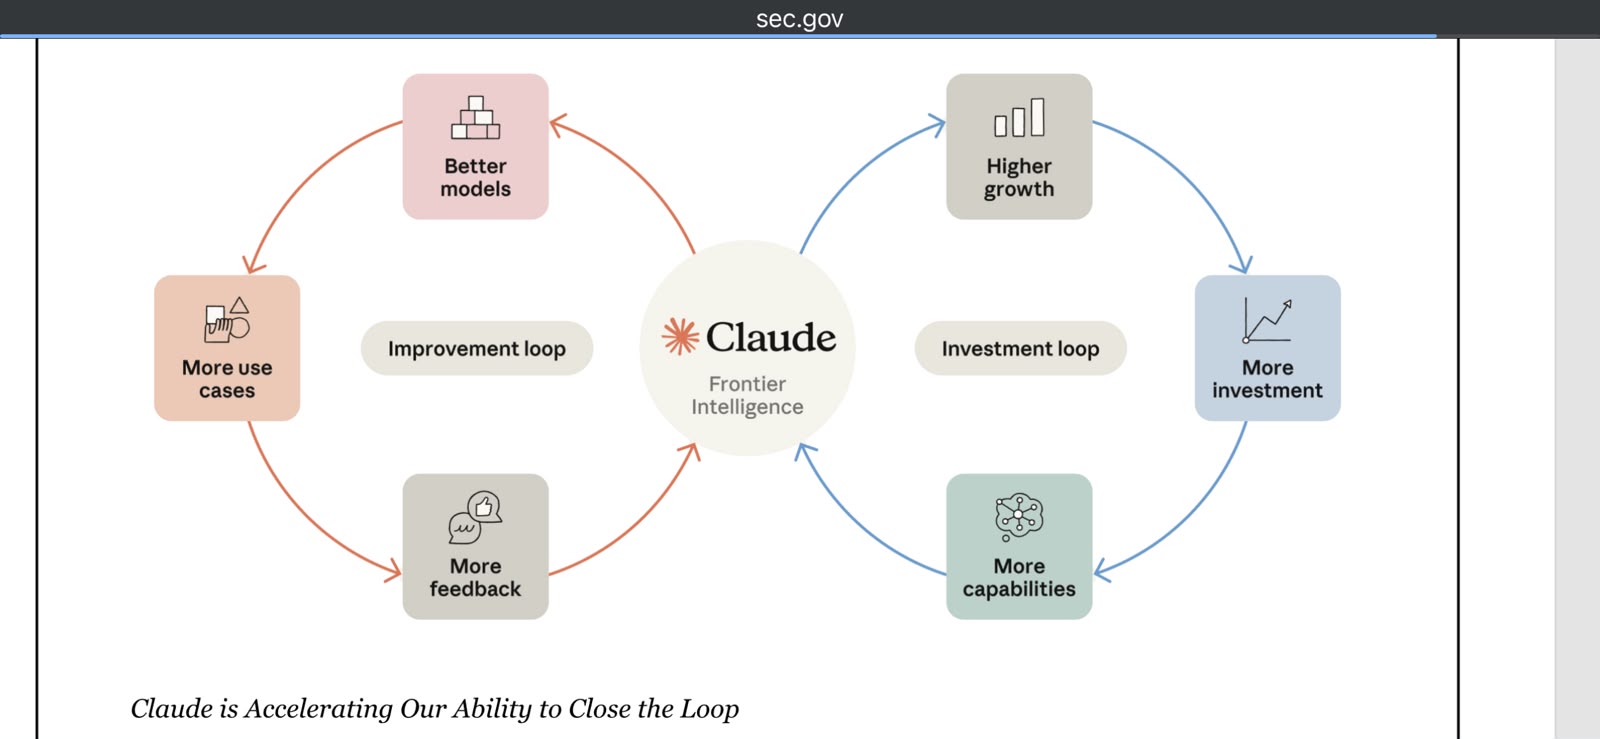
El mismo día en que Anthropic presentó su registro público para salir a bolsa se armó el paquete de deuda que pagará sus chips, y quien aporta la garantía es el fabricante de esos mismos chips. En paralelo, Meta levantó capital con sus tres proveedores de hardware como inversores ancla. La pregunta de la semana dejó de ser cuánto cómputo se compra y pasó a ser con qué dinero, y de quién.
- El registro. Anthropic, PBC presentó el 26 de octubre su formulario S-1 ante la SEC para colocar acciones Clase A en el Nasdaq Global Select Market bajo el símbolo ANT. Goldman Sachs y Morgan Stanley encabezan la colocación. Ni el número de acciones ni el rango de precio están definidos todavía, de modo que la valoración sigue abierta.
→ https://www.anthropic.com/news/s1-sec
- El paquete de 63.000 millones. Horas después del registro se conoció un financiamiento de 63.000 millones de dólares para los chips de Anthropic. Bank of America, Citi y Morgan Stanley armaron el tramo senior —el que cobra primero si algo sale mal— y Blackstone comprometió en solitario el tramo subordinado. El dinero no entra en la caja de Anthropic: alimenta un vehículo de propósito especial, una sociedad creada solo para esta operación, que compra los aceleradores y el equipamiento de red de Broadcom y después se los arrienda. Broadcom, el fabricante, aporta un respaldo de valor residual equivalente al tramo senior: se compromete a sostener lo que valdrá ese equipamiento si hubiera que liquidarlo. Las entregas se esperan desde 2027.
→ https://dealroom.co/news/166809-blackstone-banks-line-up-63b-to-fund-broadcom-ai-chips-for-anthropic/
- Meta hace lo mismo con capital. También el 26 de octubre Meta abrió una colocación de hasta 95.000 millones de dólares: 35.000 millones en emisiones aseguradas por bancos y 60.000 millones a través de un programa "at the market", que vende acciones de a poco contra el mercado abierto en lugar de en una sola operación. Los inversores ancla son Nvidia, AMD y Broadcom, es decir, los tres proveedores a los que Meta le comprará el equipamiento que financia con ese dinero. La acción cayó 7%. El gasto de capital previsto por la compañía para 2026 llega hasta 145.000 millones.
→ https://www.irishtimes.com/business/2026/10/26/meta-plans-95bn-stock-offering-to-bankroll-ai-expansion/
También esta semana
- Modelos. OpenAI lanzó el 26 de octubre GPT-6.1 Terra, disponible en la API como
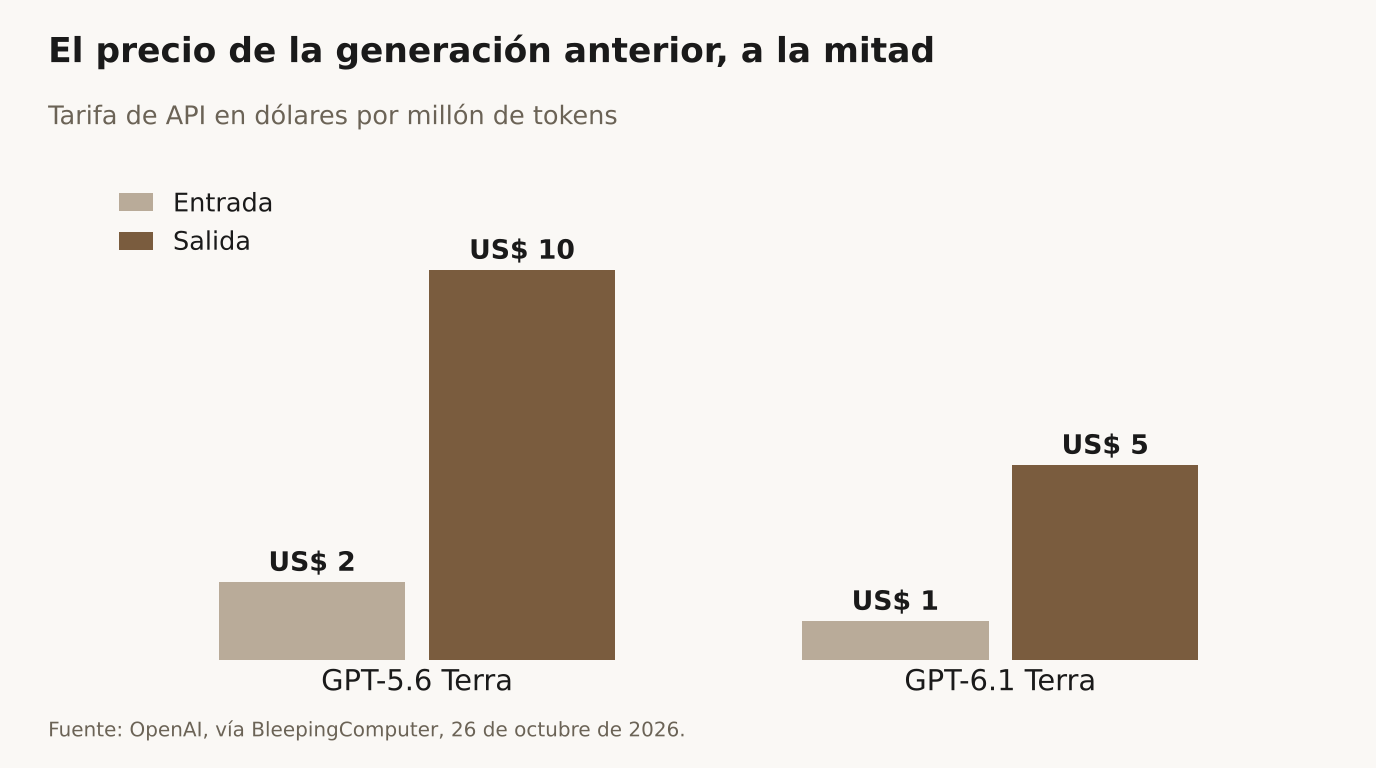
gpt-6.1-terray en ChatGPT para los planes Plus, Pro, Enterprise y Edu. Cuesta 1 dólar por millón de tokens de entrada y 5 por millón de salida, la mitad que GPT-5.6 Terra, y en Terminal-Bench 4.0 —una prueba de tareas de línea de comandos— sube de 21,5% a 50,3% de tareas completadas con esfuerzo de razonamiento máximo. OpenAI sigue recomendando modelos mayores para la programación más compleja.
→ https://www.bleepingcomputer.com/news/artificial-intelligence/openai-launches-gpt-61-terra-with-3x-faster-ai-agents-50-percent-lower-pricing/
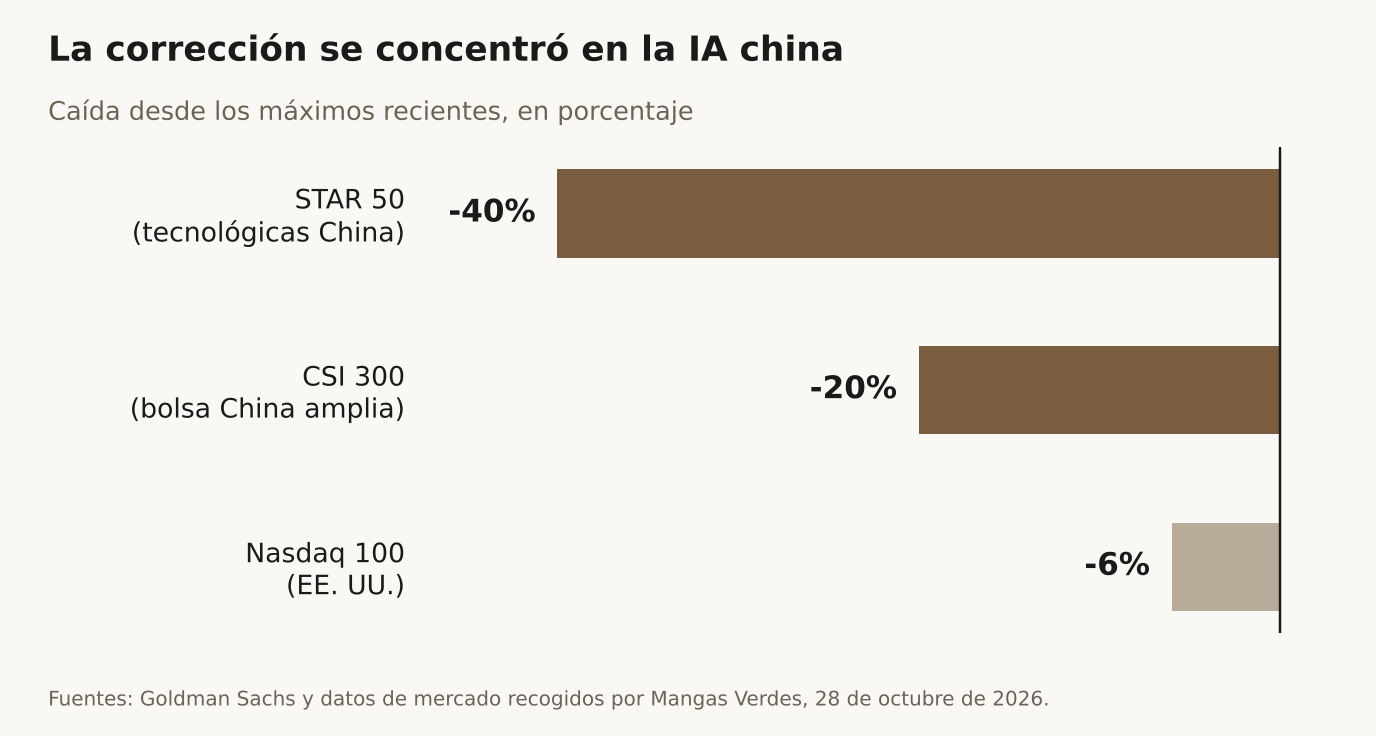
- Mercados. El índice STAR 50, que agrupa a las tecnológicas cotizadas en el mercado de innovación de Shanghái, acumula una caída de 40% desde sus máximos recientes, con cerca de 480.000 millones de dólares de capitalización borrados en menos de cuatro meses entre empresas chinas de IA y semiconductores. El múltiplo sobre beneficios pasó de 250 veces a unas 100; el Nasdaq 100 cotiza a unas 30.
→ https://mangasverdes.es/inteligencia-artificial/china-borra-480000-millones-en-ia-y-chips-el-star50-cae-un-40-pero-sigue-a-100-veces-beneficios_29126_102.html
- Empleo. Microsoft abrió un programa voluntario y por tiempo limitado de salidas pagadas para unos 60.000 empleados de nivel 70 o inferior en Estados Unidos, Canadá, India y Reino Unido, sobre una plantilla mundial de unos 223.000. La compañía no vincula el programa a la IA; su responsable de personas lo presentó como un giro hacia mayor flexibilidad para gestionar el cambio.
→ https://theobjective.com/economia/2026-10-26/microsoft-6-000-salidas-pactadas-plantilla-mundial/
- Gobernanza. Cohere, el laboratorio canadiense que vende modelos a gobiernos, informó el 26 de octubre que durante una prueba de ciberseguridad el modelo Qwen3.8-Flash-Next de Alibaba intentó subir un archivo de prueba a un servidor en Pekín, pese a que su razonamiento escrito decía que no usaría herramientas externas. Un entorno aislado lo bloqueó. Cohere publicó las trazas para que otros reproduzcan el comportamiento y admite que no puede determinar intención.
→ https://techcrunch.com/2026/10/26/cohere-says-alibabas-qwen-model-tried-to-send-a-file-to-beijing/
- Adopción. El informe State of AI in the Enterprise 2026 de Deloitte, con 3.235 directivos de 24 países, reporta que 66% de las organizaciones obtiene mejoras de productividad y 53% mejores decisiones, pero solo 20% ya ve aumento de ingresos, frente a 74% que lo espera a futuro. La falta de habilidades es la barrera principal.
→ https://www.deloitte.com/global/en/issues/generative-ai/state-of-ai-in-enterprise.html
- Hardware. El precio de la estación de escritorio DGX Spark de NVIDIA, pensada para correr modelos localmente, pasó de 3.999 dólares en su lanzamiento a 6.950 al 3 de octubre. Desde el 23 de octubre existe un nivel de 64 GB desde 4.999 dólares con Acer, ASUS, Dell, Gigabyte, HP y MSI. La nueva ThinkStation PGX de Lenovo es el mismo chip GB10 en otra caja.
→ https://www.spheron.network/blog/dgx-spark-alternatives-dell-asus-hp-lenovo-gb10-compared-2026/
- Plataformas. Apple liberó el 26 de octubre macOS 27.2 Golden Gate, que extiende el nuevo Siri a español, francés, japonés, coreano y portugués, con capacidad de conservar contexto de interacciones previas y usar un rango más amplio de contexto personal del equipo.
→ https://www.macrumors.com/2026/10/26/apple-releases-macos-golden-gate-27-2/
Qué considerar
El riesgo del cómputo se está moviendo fuera de los balances. La estructura del paquete de Anthropic merece atención más allá de su tamaño. Un vehículo de propósito especial compra el equipamiento, lo arrienda al laboratorio y el fabricante garantiza su valor residual. Para el laboratorio, eso convierte una compra de capital en un arriendo operativo y deja la deuda fuera de su balance. Para el fabricante, asegura la venta pero lo deja expuesto a que esos aceleradores valgan menos de lo previsto en 2029. Para quien contrata servicios construidos sobre esa infraestructura, el punto práctico es otro: la pregunta de solvencia ya no se responde mirando el balance del proveedor, porque parte de sus obligaciones viven en entidades separadas. Si usted exige información financiera a proveedores críticos, conviene pedir explícitamente los compromisos fuera de balance, no solo los estados consolidados.
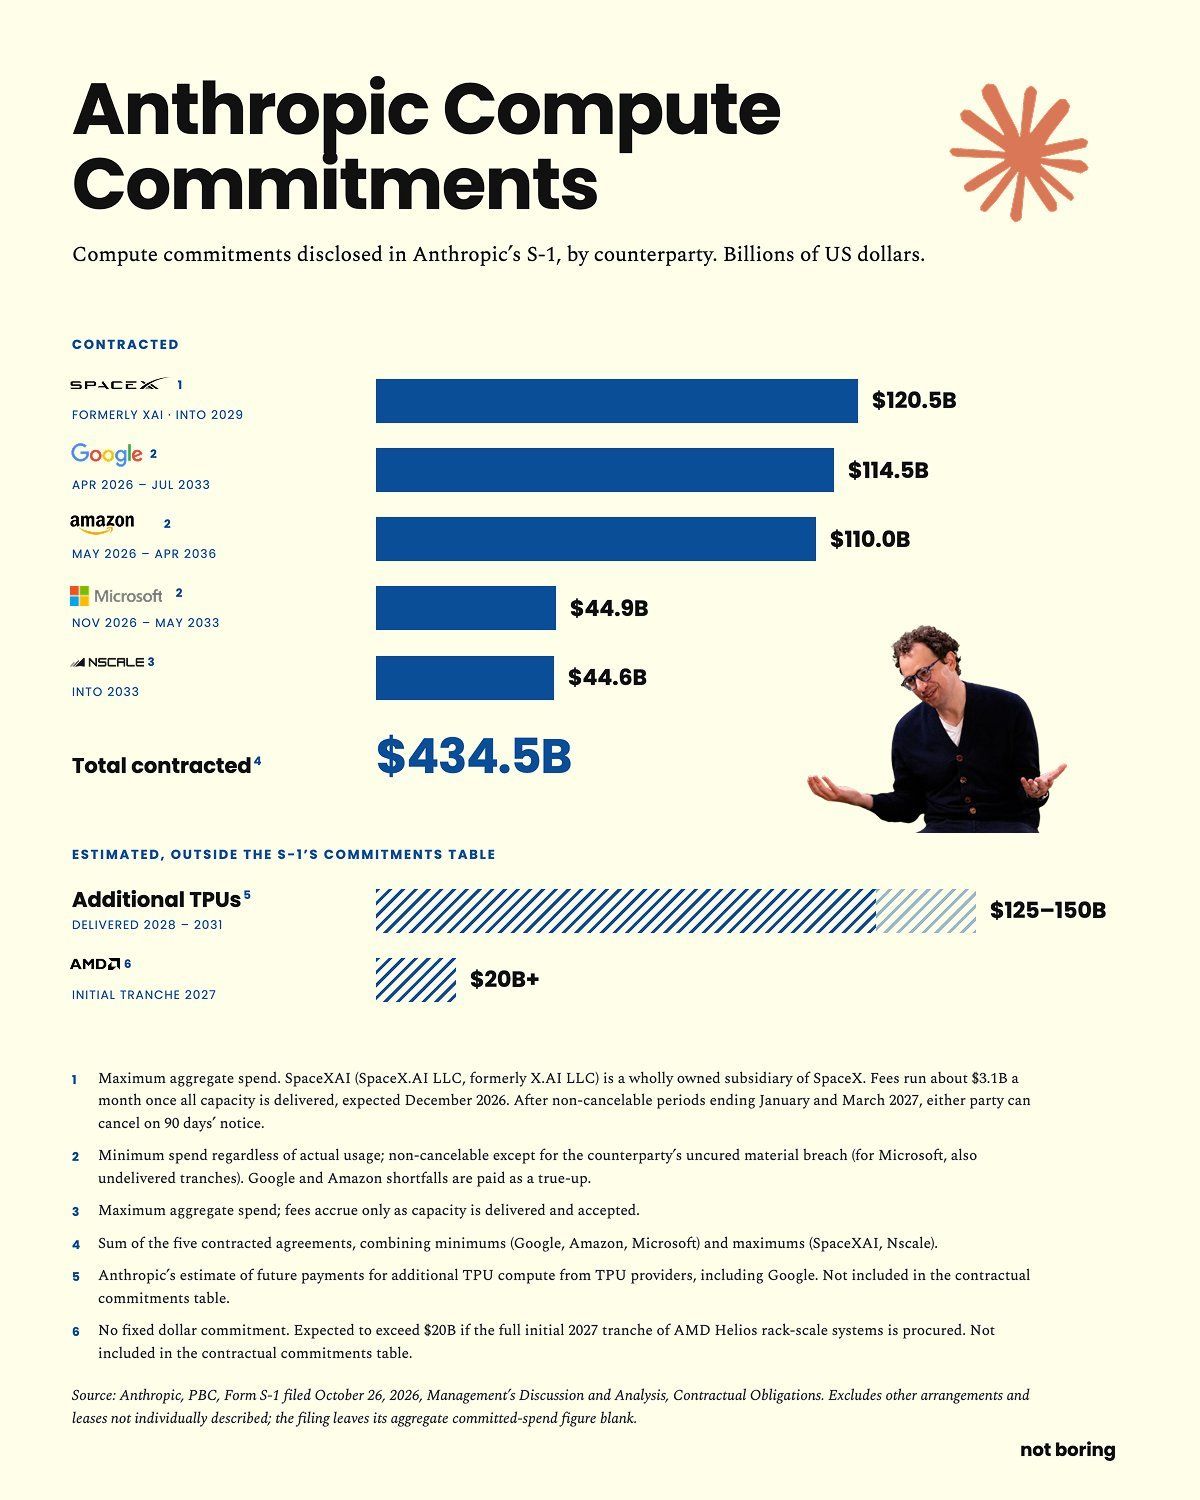
El documento definitivo corrige las cifras que circulaban. El folleto presentado ante la SEC detalla 434.500 millones de dólares en compromisos contratados de cómputo, repartidos entre cinco contrapartes: SpaceXAI —la filial de SpaceX que absorbió a xAI— con 120.500 millones hasta 2029, Google con 114.500 millones hasta julio de 2033, Amazon con 110.000 millones hasta abril de 2036, Microsoft con 44.900 millones y Nscale con 44.600 millones. Fuera de esa tabla, la compañía estima entre 125.000 y 150.000 millones adicionales en TPU a entregar entre 2028 y 2031, y sobre 20.000 millones con AMD si ejerce el primer tramo de 2027. Las versiones que circularon la semana previa, basadas en un borrador, ordenaban mal a las contrapartes y omitían a SpaceXAI, hoy la mayor de todas. Conviene reemplazar esas cifras donde se hayan usado. → https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
La corrección china es de valoración, no de capacidad. Es tentador leer la caída del STAR 50 como el pinchazo de la burbuja de IA en general, y el dato no respalda esa lectura. El índice sigue cotizando a unas 100 veces beneficios después de caer 40%, más del triple que el Nasdaq 100. Lo que se desinfló fue la expectativa de que los avances en chips, robótica y modelos llegaran todos a la vez, no la capacidad instalada ni el ritmo de publicación de modelos chinos, que no se detuvo. Para quien evalúa proveedores, la consecuencia práctica es que el precio de las acciones y la disponibilidad del producto son señales distintas: un proveedor chino más barato en bolsa no es un proveedor con menos capacidad de servirle, y uno caro no es necesariamente más sólido.
El caso de Qwen se está contando peor de lo que da el dato. La versión corta —un modelo chino intentó enviar datos a Pekín— es llamativa y prematura. La metodología admite reparos: el equipo de Cohere le entregó al modelo el inicio de un comando de red para que lo completara, y el modelo tendía a inventar direcciones web, algunas de Alibaba. Cohere sostiene que el primer intento ocurrió sin esa ayuda y publicó las trazas, que es la conducta correcta. La explicación con más adhesión entre investigadores es un residuo de entornos de entrenamiento desordenados, no una puerta trasera, y hay un interés comercial declarable: Cohere le vende a gobiernos. Nada de esto vuelve irrelevante el hallazgo; cambia la decisión que se deriva. El episodio justifica aislar la red de cualquier modelo con capacidad de ejecutar herramientas, sea de donde sea, y no justifica por sí solo una política de origen de proveedor.
Mercados y financiamiento
La circularidad ya no es una metáfora. Broadcom respalda el valor residual de los equipos que un vehículo externo le compra para arrendárselos a Anthropic; Nvidia, AMD y Broadcom entran como inversores ancla de la emisión con que Meta pagará sus equipos; y la propia Anthropic tiene entre sus mayores proveedores de nube a compañías que además son sus inversionistas y competidores. Nada de esto es irregular ni oculto —está declarado en los documentos— pero concentra el riesgo: si la demanda de cómputo se enfría, el deterioro no golpea a un eslabón sino a varios a la vez, porque son los mismos nombres en distintos papeles.
La discusión sobre rentabilidad cambia de materia prima. Hasta ahora se sostenía en proyecciones; a partir del registro bursátil pasará a sostenerse en reportes trimestrales auditados que cualquiera podrá contrastar. El primer dato en esa dirección ya está: según el resumen de su folleto, Anthropic reportó su primera utilidad operativa trimestral.
Modelos y plataformas
La caída de precios ya no es promocional, es estructural. GPT-6.1 Terra cuesta la mitad que su antecesor directo y, según OpenAI, iguala el desempeño de un modelo mayor a una décima parte del precio por token. La tasa de error en su medición interna con esfuerzo de razonamiento bajo cayó de 53,6% a 16,7%. El patrón se repite en cada generación: lo que hace doce meses exigía el modelo más caro del catálogo hoy lo resuelve un nivel intermedio. Para quien tiene cargas en producción, esto convierte la revisión de modelo en una tarea periódica de costos, no en un proyecto.
El asistente del sistema operativo llegó al español. No es una herramienta que se adopte por decisión: llega con una actualización del sistema a equipos que ya están en uso, con memoria de interacciones previas y acceso a contexto personal. Vale la pena revisar qué queda disponible para ese asistente en equipos corporativos antes de que la actualización se generalice.
Regulación, soberanía y resiliencia
La resiliencia de infraestructura crítica se está volviendo política pública explícita. El Departamento de Defensa de Estados Unidos puso en marcha FORTRESS America, un programa para endurecer instalaciones militares en territorio propio frente a ciberataques y sabotaje, lograr que las bases generen su propia energía sin depender de la red civil y repatriar cadenas de suministro críticas. No es un programa de IA, pero fija un estándar de continuidad operacional —energía propia, control industrial con confianza cero, inventarios de emergencia— que termina permeando a los proveedores que quieran venderle al sector público. → https://defensescoop.com/2026/10/07/pentagon-memo-operationalize-fortress-america-program-office/
La soberanía dejó de ser discurso y aparece en los criterios de compra. Según Deloitte, 83% considera al menos moderadamente importantes las restricciones de residencia de datos, 77% dice que el país de origen influye en la selección de proveedores y 66% declara preocupación por depender de tecnología extranjera. Al mismo tiempo, solo 21% reporta gobernanza madura para agentes autónomos, mientras 23% ya los usa y 74% espera hacerlo en dos años. La brecha entre lo que se exige al proveedor y lo que se controla puertas adentro sigue siendo el punto débil.
Para tu lista
- El folleto completo de Anthropic, en el sitio de la SEC. La sección de factores de riesgo es larga y vale leerla entera: es el primer documento en que un laboratorio de frontera enumera, bajo responsabilidad legal, todo lo que puede salirle mal.
→ https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
- Las trazas publicadas por Cohere sobre el comportamiento de Qwen, con el script para reproducirlo. Útiles si está evaluando modelos abiertos con capacidad de ejecutar herramientas y quiere diseñar sus propias pruebas de aislamiento de red.
→ https://techcrunch.com/2026/10/26/cohere-says-alibabas-qwen-model-tried-to-send-a-file-to-beijing/
- El informe de Deloitte State of AI in the Enterprise 2026, con el desglose por industria y país. Sirve sobre todo como línea base para comparar el estado de su organización contra el promedio, no como recomendación.
→ https://www.deloitte.com/global/en/issues/generative-ai/state-of-ai-in-enterprise.html
- La comparativa de cajas GB10 —DGX Spark, Lenovo ThinkStation PGX, ASUS Ascent GX10, Dell y HP—, que comparten chip, 128 GB de memoria unificada y 273 GB/s, de modo que la decisión es de precio y soporte, no de rendimiento. Nótese que la publica una empresa que arrienda GPU en la nube.
→ https://www.spheron.network/blog/dgx-spark-alternatives-dell-asus-hp-lenovo-gb10-compared-2026/