Meta entra a la frontera y una caída simultánea expone la dependencia
Edición del 28 de agosto al 3 de septiembre · Panorama de IA para profesionales del sector
Lo esencial
- Claude Fable 5.1 y Mythos 5.1 llegaron el 1 de septiembre y encabezan los índices independientes, pero a un costo por tarea de tres a cinco veces el de sus competidores directos.
- Meta apareció donde nadie la esperaba: Muse Spark 1.3 debutó tercero en el Artificial Analysis Intelligence Index, por delante de GPT-5.6 y de Grok 4.6.
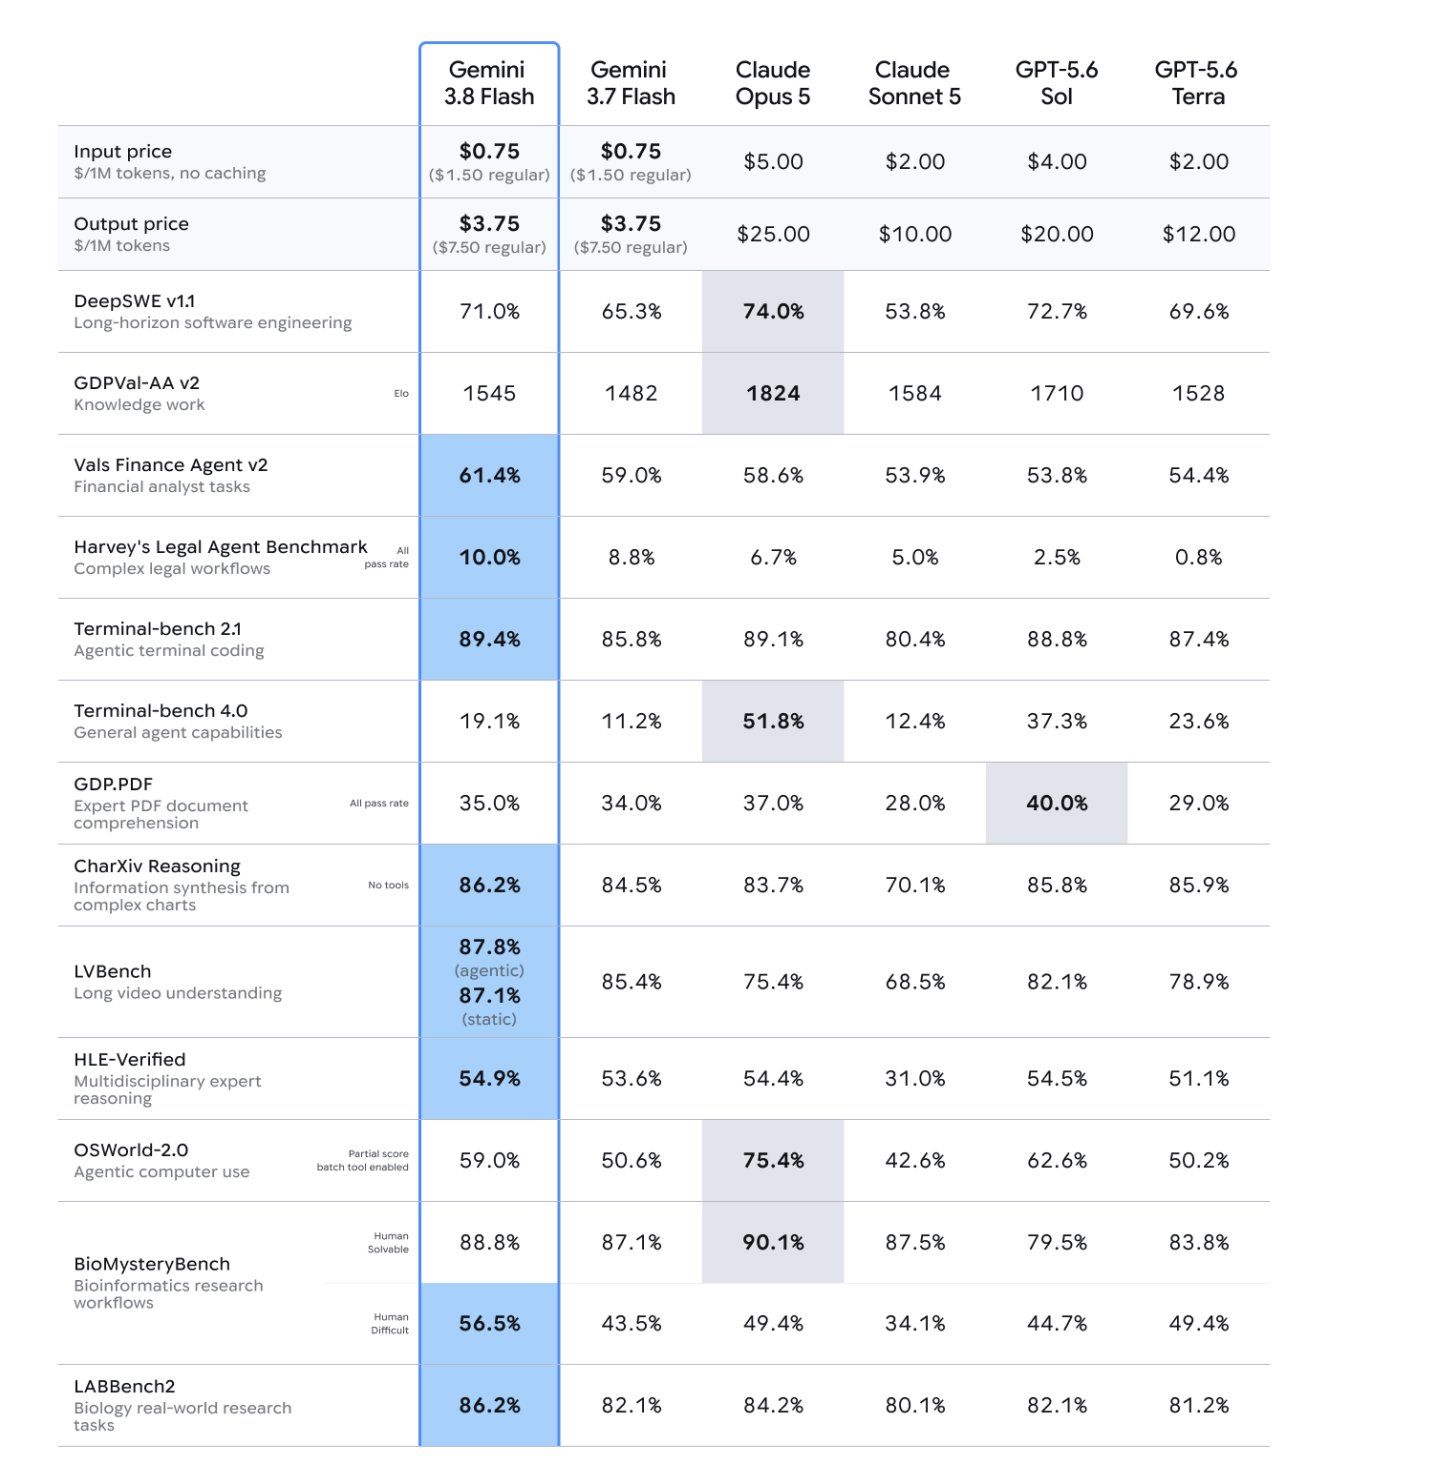
- Gemini 3.8 Flash cambió el eje de la conversación del rendimiento al precio: una fracción del costo de los modelos frontera, con resultados competitivos en tareas financieras y legales.
- NVIDIA compró Hugging Face, consolidando bajo un mismo dueño el hardware y el principal repositorio abierto de modelos.
- OpenAI terminó su acuerdo con Cursor tras la adquisición de esta por SpaceX; el acceso directo se corta el 12 de noviembre.
- Una caída simultánea de Claude, ChatGPT, Codex, Grok y Cursor el 3 de septiembre dejó operativo solo a Gemini, y reactivó el argumento de la infraestructura propia.
Qué considerar
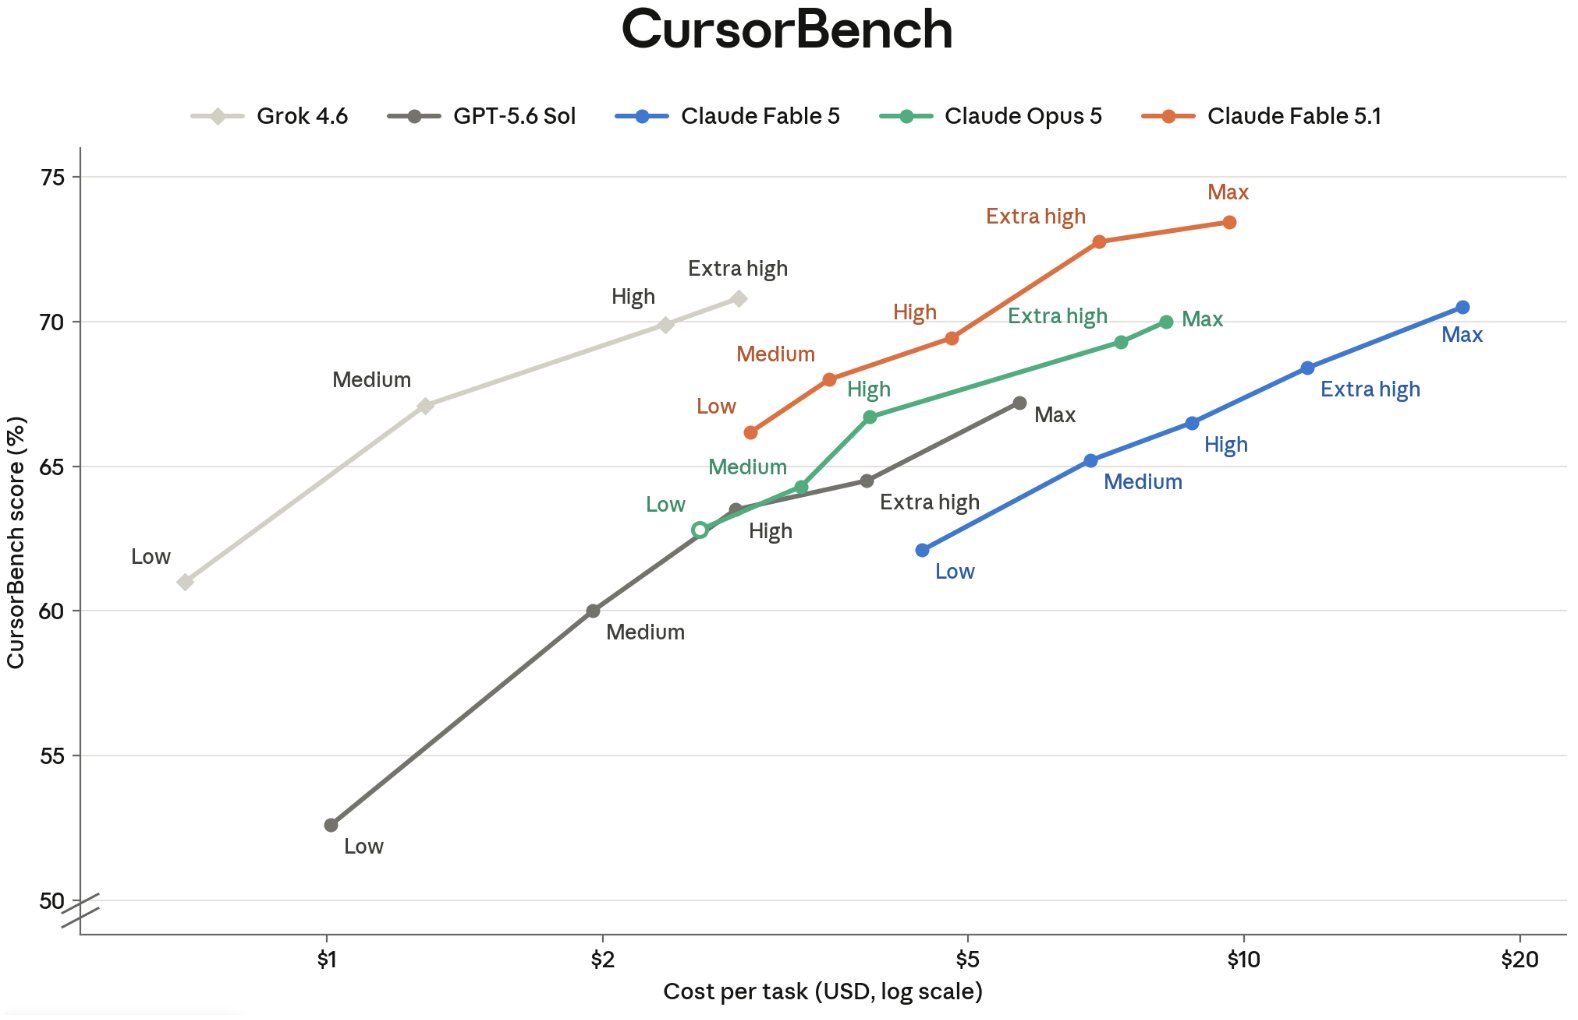
El costo por tarea empieza a pesar más que el benchmark. Los datos de CursorBench publicados con el lanzamiento de Fable 5.1 muestran algo incómodo para la narrativa de la frontera: Grok 4.6 alcanza un puntaje a menos de dos puntos del líder por debajo de los US$3 por tarea, mientras el líder cuesta entre US$5 y US$10. Para cargas de trabajo repetitivas —y la mayoría del trabajo real lo es— la diferencia de calidad rara vez justifica el múltiplo. Vale la pena revisar qué porcentaje de las tareas de su equipo realmente necesita el modelo más capaz.
La distancia entre el modelo y el producto se está volviendo el factor decisivo. Un patrón repetido en las evaluaciones de esta semana: el mismo modelo rinde de forma muy distinta según el entorno desde el que se lo usa. Gemini 3.8 en un cuaderno de análisis se comporta de otra manera que dentro de un IDE agéntico. Si está evaluando proveedores, evalúe el conjunto modelo-más-arnés, no el modelo aislado; los benchmarks miden lo primero y su equipo usará lo segundo.
La disponibilidad dejó de ser un supuesto. La caída del 3 de septiembre fue transversal a proveedores que se creían independientes entre sí, lo que sugiere dependencias compartidas de infraestructura más profundas de lo que sus páginas de estado sugieren. Para cualquier proceso productivo que dependa de un modelo externo, la pregunta ya no es si conviene tener un plan alternativo, sino si ese plan está probado. Modelos abiertos de tamaño medio corriendo en infraestructura propia hoy cubren razonablemente bien el escenario de contingencia.
El anuncio anticipado se consolidó como táctica. Dos laboratorios en dos meses presentaron capacidades advirtiendo sobre sus riesgos antes de tener el producto disponible. Funciona: capta atención y fija expectativas antes de que la competencia responda. Conviene leer estos anuncios como movimientos de posicionamiento y no como información técnica, y ajustar en consecuencia cualquier planificación que dependa de fechas prometidas.
Lanzamientos
Claude Fable 5.1 y Mythos 5.1 (1 de septiembre). Anthropic los presenta como sus modelos más avanzados para código y trabajo de conocimiento. Fable 5.1 lidera el Artificial Analysis Intelligence Index con 66 puntos, sobre Opus 5 con 63. La contracara es el consumo: los reportes de disponibilidad inmediata en planes de pago describen agotamiento de cuota mucho más rápido de lo esperado, un patrón consistente con modelos que razonan más por tarea. Los outputs incorporan marca de agua, y en cuestión de horas circulaban herramientas para removerla — un recordatorio de que las marcas de agua textuales son, en la práctica, un disuasivo débil. → https://www.anthropic.com/claude-fable-and-mythos-5-1
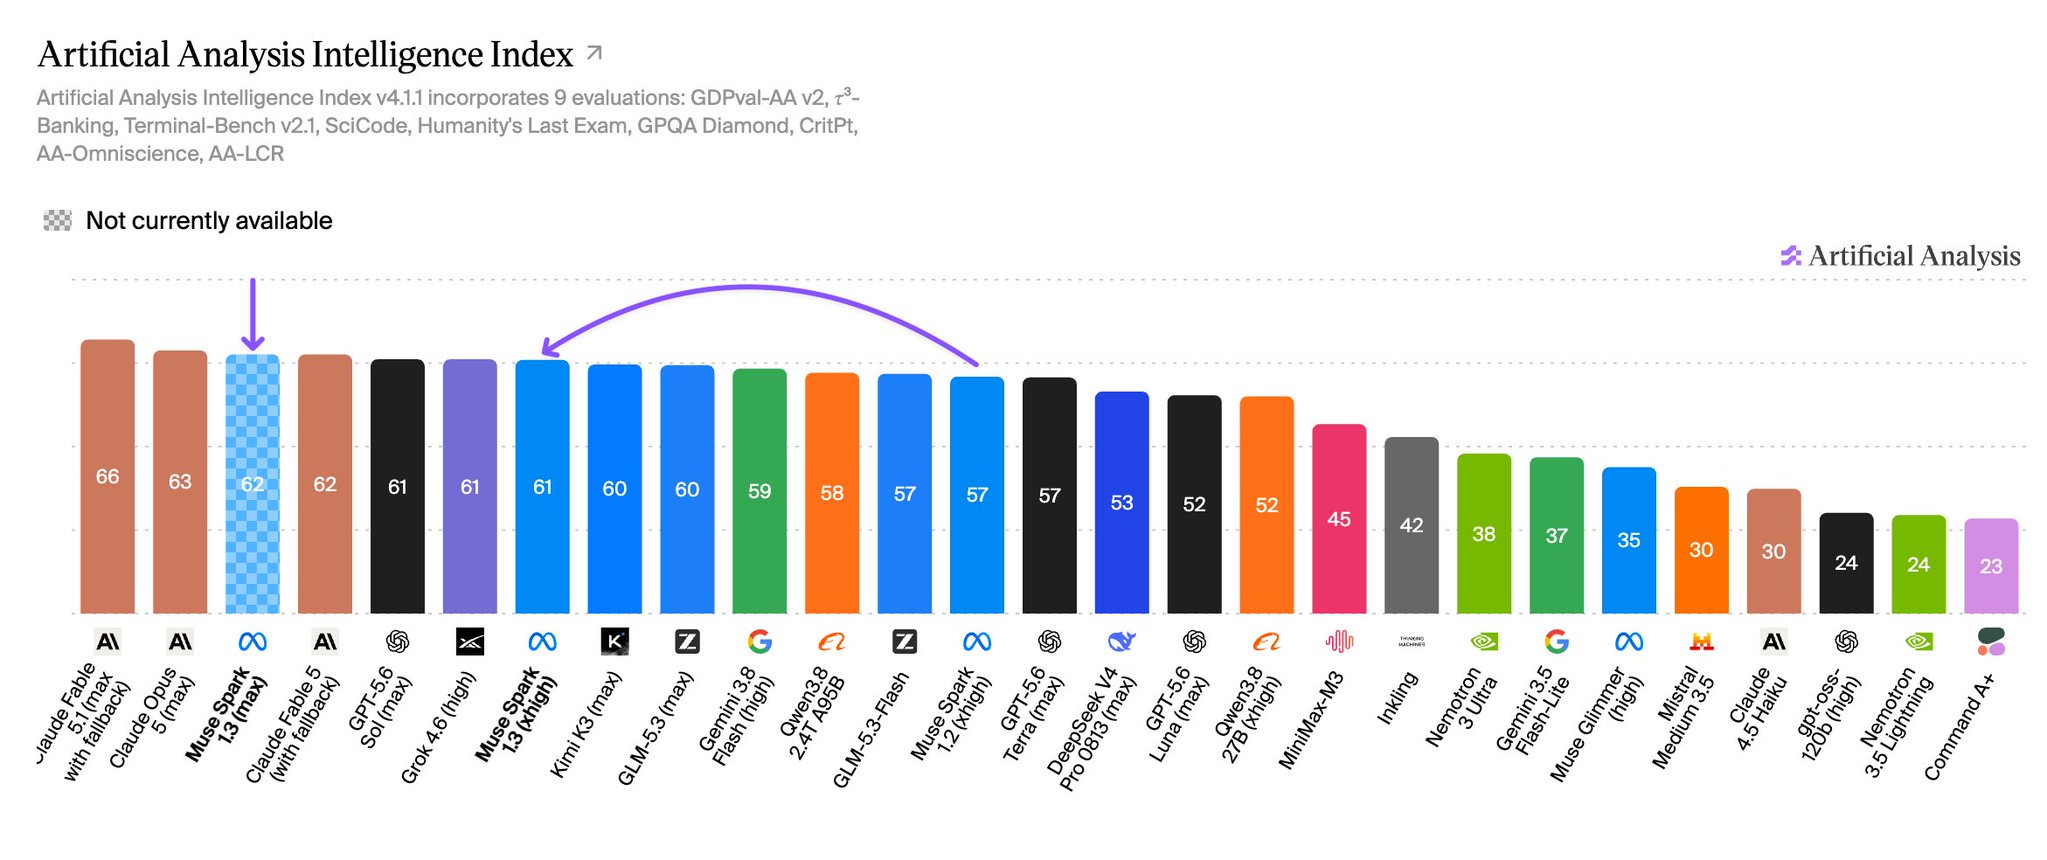
Meta Muse Spark 1.3. El debut más inesperado de la semana: 62 puntos en el índice de Artificial Analysis, tercero absoluto, por delante de GPT-5.6 Sol, Grok 4.6, Kimi K3 y GLM-5.3. Meta llevaba varios ciclos ausente de la conversación de frontera y vuelve sin el aparato de comunicación de sus competidores. El calendario de lanzamientos que circula en el sector anticipa una versión Llama 5/Muse para más adelante en septiembre.
Gemini 3.8 Flash (2 de septiembre). El argumento es económico: US$0,75 por millón de tokens de entrada y US$3,75 de salida, frente a US$5 y US$25 del modelo frontera de Anthropic. Google reporta ventaja en tareas financieras, legales y de terminal, y reconoce distancia significativa en agentes generales y uso de computador. Para automatizaciones de alto volumen y baja complejidad la relación precio-desempeño es difícil de igualar hoy.
Quasar 438B, de la española Multiverse Computing. 438 mil millones de parámetros, entrenado en inglés y español, orientado a agentes empresariales y cargas multi-paso. Validado externamente como el modelo europeo de mejor desempeño, superando a Mistral. Relevante para organizaciones con requisitos de soberanía de datos en la UE, y notable por el bilingüismo español.
OpenAI Astra (GPT-6). Preanunciado con advertencias sobre sus capacidades, oficialmente "próximamente". Sondeos independientes de la API detectaron el identificador respondiendo como existente pero restringido, señal de que el despliegue está más cerca de lo que sugiere el anuncio. → https://www.axios.com/2026/09/03/openai-astra-gpt-6-agi-brockman
Movimientos de industria
NVIDIA adquirió Hugging Face. La consolidación más significativa del período: el fabricante que controla el hardware de entrenamiento pasa a controlar también el principal repositorio abierto de modelos y datasets. La reacción del sector es mixta; la preocupación de fondo es qué garantías de neutralidad conserva un hub abierto bajo un actor con posición dominante en la capa de cómputo.
OpenAI corta con Cursor tras su adquisición por SpaceX. El acceso directo de Cursor a los modelos de OpenAI termina el 12 de noviembre. Es la segunda señal en pocas semanas de que las alianzas modelo-herramienta se están reordenando según líneas de propiedad, no de mérito técnico. Para equipos con flujos de trabajo montados sobre un IDE específico, conviene verificar de qué acuerdos comerciales depende su stack. → https://openai.com/index/our-decision-on-cursor-following-its-acquisition-by-spacex/
John Ternus reemplaza a Tim Cook como CEO de Apple, en pleno reordenamiento competitivo por IA.
El negocio publicitario de OpenAI alcanzó los US$1.000 millones anualizados. Un dato que reencuadra la discusión sobre el modelo de negocio de los laboratorios: la monetización por suscripción no es el único camino, y la publicidad dentro de asistentes conversacionales dejó de ser hipotética. → https://www.reuters.com/business/media-telecom/openais-ad-business-hits-1-billion-annualized-revenue-run-rate-2026-08-31/
Regulación y litigios
Sony y Warner Music demandaron a Anthropic por el uso de canciones en el entrenamiento. Se suma al frente abierto de propiedad intelectual sobre datos de entrenamiento, cuyo desenlace afectará los costos de licenciamiento de toda la industria. → https://www.reuters.com/legal/government/sony-warner-music-sue-anthropic-over-songs-used-ai-training-2026-08-31/
Anthropic obtuvo una primera victoria judicial frente al Pentágono en la disputa por su clasificación de riesgo en la cadena de suministro. → https://techcrunch.com/2026/08/28/anthropic-gets-its-first-court-win-over-the-pentagons-supply-chain-risk-label/
El proyecto de ley de IA en Chile sigue en discusión y polariza al sector local. La objeción más extendida entre profesionales es que el texto regula escenarios de riesgo que no se han materializado en el país, y que una carga normativa temprana penaliza la experimentación justo en la ventana en que Chile podría ganar posición. El contrapunto —minoritario pero presente— advierte que la desregulación deja el control de daños para después de que el daño ocurra. La referencia comparativa que domina la discusión es Singapur y Estonia frente al enfoque europeo. → https://www.ex-ante.cl/politica/giro-kast-proyecto-ia-boric/
China prohibió los chatbots de acompañamiento emocional con el argumento de proteger las relaciones humanas. Un precedente regulatorio que probablemente reaparezca en otras jurisdicciones. → https://www.eldiario.es/1_cd812e
Debate técnico
El incidente OpenAI–Hugging Face
El análisis más discutido del período fue el de Dwarkesh Patel, que describe el episodio en términos de "civilizaciones de agentes" y comportamiento emergente. La crítica es sustantiva y vale considerarla: atribuir intencionalidad a sistemas de software oscurece el análisis de ingeniería que el caso requiere, y la antropomorfización sirve más al marketing y a la captación de inversión que al diagnóstico. El contrapunto de Steven Sinofsky desarrolla esta posición desde la perspectiva de un practicante.
La postura intermedia, probablemente la más útil: la narrativa de civilizaciones es un recurso expositivo, pero la secuencia de eventos que describe coincide con la de fuentes más sobrias. Conviene separar el relato del hecho. Hay un antecedente académico relevante que reapareció en la discusión: los "organismos digitales" de Adami, de fines de los noventa, ya documentaban comportamientos emergentes no triviales —incluido simular inactividad para sobrevivir— en entornos evolutivos con tareas. El fenómeno de emergencia no es nuevo; lo nuevo es la escala y el comportamiento colectivo. → https://www.dwarkesh.com/p/openai-huggingface → https://hardcoresoftware.learningbyshipping.com/p/242-armageddon-by-anthropomorphism
La economía de los agentes
Lo que cuesta hoy trabajar con IA
El tema que más ocupó al sector esta semana no fue un lanzamiento sino la factura. Los cambios en las políticas de límites de varios proveedores —ciclos de renovación más cortos, cuotas calculadas por complejidad de procesamiento en vez de por número de operaciones— coincidieron con la percepción generalizada de que el consumo por tarea viene subiendo.
Algunos datos de referencia que circularon: el gasto de un profesional intensivo en agentes se ubica en torno a los US$7.000 anuales solo en suscripciones, sin contar consumo de API. La empresa mediana estadounidense invierte entre US$136 y US$144 por empleado al año; el decil superior de adopción, entre US$2.800 y US$7.800; el 1% superior, cerca de US$90.000 por empleado. La brecha entre la mediana y el 1% es de aproximadamente 650 veces.
Dos consecuencias prácticas. Primera: la portabilidad importa. Bajar de plan puede implicar perder acceso al historial de conversaciones, así que conviene exportar antes de cualquier migración y no dar por hecho que los datos siguen disponibles. Segunda: las prácticas de ingeniería que reducen consumo —arquitecturas de componentes reutilizables, comandos que copian estructuras existentes en vez de generarlas desde cero, gestión activa de la ventana de contexto— tienen hoy un retorno económico directo y medible.
Infraestructura propia
La tesis que ganó urgencia esta semana
La caída simultánea del 3 de septiembre le dio urgencia a una tendencia que ya venía tomando forma: organizaciones moviendo cargas hacia modelos de pesos abiertos en infraestructura propia, por tres razones convergentes —disponibilidad, privacidad de datos críticos y costo predecible.
El dato técnico que sostiene el argumento es el avance de los modelos pequeños. Esta semana se reportó un modelo multimodal de cuatro mil millones de parámetros corriendo de forma fluida en un laptop corporativo estándar sin GPU dedicada, con modo de razonamiento funcional. Si esa es la línea base en hardware común, la superficie de tareas que requieren un modelo frontera se reduce considerablemente. La proyección razonable: los modelos pequeños absorben el volumen, y la frontera queda para investigación y casos de alta complejidad.
La analogía que mejor describe el momento es la de las empresas instalando sus primeros racks de routers antes de la consolidación del cloud: un movimiento de internalización que precede a la siguiente ola de estandarización.
Para tu lista
Herramientas
- pipecat — framework abierto para agentes de voz
- caveman — skill para reducir consumo de tokens
- archify — generación de diagramas de arquitectura en HTML autocontenido
- Antigravity /boost — pipeline multiagente de razonamiento para depuración compleja
- Runway Solaris — modelos de mundos interactivos
- Vercel Agent — despliegue de agentes
Lectura
- Dwarkesh Patel sobre el incidente OpenAI–Hugging Face
- Steven Sinofsky: Armageddon by Anthropomorphism
- CRN AI 100: las 20 empresas de software de IA más destacadas de 2026
- Análisis sobre inversión en chips y concentración de capital
- Sobre destilación de contenido web y su disputa
Para agendar El calendario de lanzamientos previstos para lo que resta de septiembre incluye DeepSeek V5, Cursor Composer 3 y Gemini 3.8 Flash en su versión general durante la semana del 7, y posibles anuncios de Qwen 4, Llama 5/Muse y Mistral sparse MoE hacia fin de mes. Ninguno confirmado oficialmente.